Sommaire
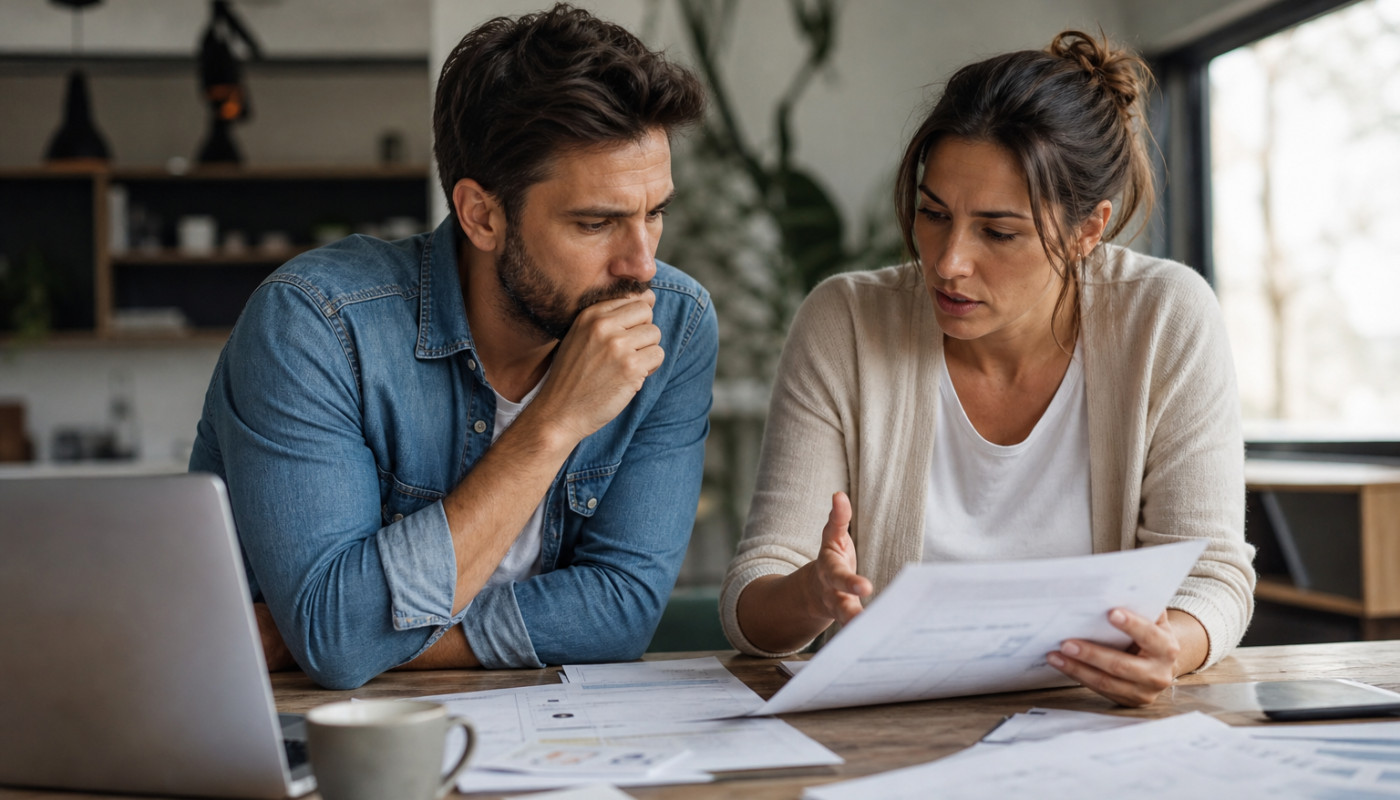
Les taux d’intérêt n’en finissent plus de jouer au yo-yo, et ce mouvement, loin d’être abstrait, pèse déjà sur les projets concrets des ménages comme des entrepreneurs, rénovation, achat d’équipement, trésorerie ou investissement locatif. En Suisse comme ailleurs en Europe, la période de crédits très bon marché s’est refermée, et chaque dixième de point compte désormais. Dans ce contexte, « crédit malin » n’est pas un slogan, c’est une méthode, comparer, négocier, anticiper et sécuriser son plan de financement.
Des taux instables, des mensualités qui dérapent
Un taux qui monte, et c’est tout le budget qui se recompose. La mécanique est simple, mais ses effets sont redoutables, parce qu’ils s’additionnent vite, surtout lorsqu’un projet repose sur une enveloppe serrée. Sur un emprunt amortissable, une hausse de taux se traduit immédiatement par un coût total du crédit plus élevé, et donc, selon la structure choisie, par des mensualités plus lourdes ou une durée qui s’allonge. C’est mathématique, et c’est précisément ce que beaucoup découvrent au moment de signer, parfois trop tard, lorsque l’offre de financement a déjà été construite sur un niveau de taux devenu obsolète.
Pour se rendre compte de l’impact, un ordre de grandeur suffit. Sur 100 000 CHF empruntés sur 5 ans, un taux annuel de 3 % implique une mensualité d’environ 1 797 CHF, pour un coût d’intérêts proche de 7 800 CHF sur la période; à 5 %, la mensualité grimpe autour de 1 887 CHF, et les intérêts frôlent 13 200 CHF. La différence paraît « seulement » de 90 CHF par mois, mais elle représente plus de 5 000 CHF de surcoût au total. Sur des durées plus longues, l’écart devient encore plus sensible, et ce sont souvent les projets de rénovation, de travaux lourds ou de consolidation de dettes qui se retrouvent recalculés, reportés, ou redimensionnés.
Cette volatilité a une autre conséquence, moins visible, mais tout aussi décisive, l’incertitude. Quand les taux bougent rapidement, les banques et organismes de financement ajustent leurs grilles, et les conditions d’accès se resserrent. Apport exigé, niveau de revenus, stabilité professionnelle, scoring, tout peut être réévalué. Résultat, certains dossiers, recevables hier, passent aujourd’hui en « attente », ou nécessitent des garanties supplémentaires. Dans ce climat, la première erreur consiste à s’en remettre à une seule proposition et à croire qu’un taux affiché vaut engagement; la seconde, à négliger la temporalité, car entre la simulation et la signature, le marché peut déjà avoir changé.
Pourquoi « crédit malin » change la donne
Un bon crédit, ce n’est pas seulement un taux bas. L’approche « maline » commence par une idée simple, piloter le risque, pas seulement le coût. Quand les taux sont stables, on se focalise sur la différence de quelques dixièmes; quand ils deviennent imprévisibles, la question centrale devient, comment éviter que le financement ne fragilise le projet lui-même ? Cela passe par une lecture plus fine des paramètres, type de taux, durée, conditions de remboursement anticipé, frais de dossier, assurances, possibilités de modulation, et surtout, cohérence entre le calendrier du projet et le calendrier du crédit.
Dans la pratique, trois leviers structurent un crédit réellement optimisé. D’abord, la durée, parce qu’une durée plus courte réduit le coût total des intérêts, mais exige une capacité de remboursement plus forte; à l’inverse, une durée plus longue soulage le mensuel, mais augmente la facture globale. Ensuite, la flexibilité, c’est-à-dire la possibilité de rembourser par anticipation sans pénalités dissuasives, ou d’ajuster l’échéance en cas d’imprévu, et dans une période où l’inflation, l’énergie et les loyers bougent, cet aspect n’a rien d’accessoire. Enfin, la sécurisation, qui peut passer par un taux fixe, ou une stratégie mixte, selon le profil et l’horizon du projet.
Il y a aussi un élément que beaucoup sous-estiment, la préparation du dossier. Or, sur un marché où les financeurs deviennent plus sélectifs, la qualité documentaire fait gagner du temps, et parfois, de meilleures conditions. Relevés, justificatifs de revenus, charges récurrentes, situation familiale, extrait des poursuites le cas échéant, budget détaillé du projet, tout doit être cohérent, lisible et défendable. Un crédit « malin » se construit comme un argumentaire, pas comme une simple demande. Le détail compte, et une dépense oubliée ou un contrat mal expliqué peut suffire à faire basculer une décision, ou à pousser un organisme à proposer une offre plus chère, au nom du risque perçu.
Travaux, achat, trésorerie : adapter le crédit au projet
Un financement efficace épouse le terrain. Un projet de travaux n’a ni la même temporalité, ni les mêmes imprévus qu’un achat de véhicule, une reprise d’entreprise ou une opération immobilière, et pourtant, beaucoup utilisent les mêmes réflexes, « je prends ce qu’on me propose et j’avance ». Or, les taux volatils rendent cette approche dangereuse, car le moindre dérapage de planning peut entraîner des coûts supplémentaires, et si le crédit n’a pas été pensé pour absorber ces à-coups, c’est le budget global qui se tend.
Dans le cas de travaux, par exemple, le devis initial évolue souvent, matériaux, main-d’œuvre, délais, découvertes en cours de chantier. Les données sont connues, en Suisse, l’indice des prix de la construction a fortement progressé depuis 2021, et même si la pression s’est partiellement calmée, le niveau reste élevé, ce qui signifie qu’un projet « au cordeau » laisse peu de marge. Le crédit doit donc intégrer une capacité de respiration, soit via un montant légèrement supérieur avec un remboursement anticipé possible si tout se passe bien, soit via une structure permettant d’absorber un dépassement sans replonger dans une nouvelle demande de financement, au pire moment, quand les taux ont peut-être encore monté.
Pour un achat important, véhicule, équipement professionnel, ou besoin de trésorerie, l’enjeu est souvent la vitesse et la clarté. Mais aller vite ne veut pas dire aller à l’aveugle. Comparer les offres, comprendre le TAEG, identifier les frais annexes, et vérifier les conditions en cas de remboursement anticipé, ce sont des réflexes de base. De plus, certains projets professionnels exigent de synchroniser la charge de remboursement avec la saisonnalité des revenus, et dans ce cas, des modalités de paiement adaptées peuvent valoir davantage qu’un taux nominal légèrement inférieur. On parle ici d’optimisation réelle, celle qui protège la continuité de l’activité.
À ce stade, l’intérêt de passer par un acteur capable de centraliser la demande, de fluidifier le parcours et de présenter rapidement des options devient évident. Pour des projets de travaux notamment, où l’exécution et le financement avancent souvent en parallèle, des solutions existent, et des plateformes spécialisées comme Chantier Rapide s’inscrivent dans cette logique, faciliter la mise en relation et accélérer le passage de l’intention au concret, tout en laissant au porteur de projet la possibilité de comparer et de décider avec davantage d’informations.
Les questions à poser avant de signer
Avant de parapher, il faut interroger, pas subir. Un contrat de crédit est un engagement long, et dans un contexte de taux instables, ce document devient un véritable outil de pilotage, à condition d’en comprendre les clauses. Première question, quel est le coût total, pas seulement le taux, et cela inclut les frais, les assurances éventuelles, et les pénalités. Deuxième question, que se passe-t-il si je veux rembourser plus tôt, ou si je dois réduire temporairement la voilure ? Troisième question, quels sont les événements qui déclenchent un changement de conditions, et ces événements sont-ils réalistes dans ma situation, changement d’emploi, baisse de revenus, déménagement, ou variation du marché ?
Il est aussi utile de demander des simulations. Pas une seule, mais plusieurs, en variant la durée, le montant, et le scénario de taux si l’offre est indexée. Un prêteur sérieux peut expliquer, chiffres à l’appui, ce que vous gagnez ou perdez en raccourcissant la durée, et ce que cela implique sur la trésorerie mensuelle. On peut même aller plus loin, en raisonnant comme un rédacteur en chef face à une information, « quel est le risque principal de cette option, et quelle est ma marge de manœuvre si ce risque se matérialise ? ». Cette méthode, très simple, évite de choisir une offre séduisante sur le papier, mais fragile dans la vie réelle.
Enfin, un point souvent négligé mérite d’être posé clairement, le calendrier. Combien de temps l’offre est-elle valable ? À partir de quand les fonds peuvent-ils être débloqués ? Est-ce compatible avec le planning du chantier, la livraison d’un véhicule, ou la montée en charge d’un projet professionnel ? Dans un environnement où les taux peuvent bouger entre la décision et l’exécution, sécuriser le tempo est une façon de sécuriser le coût. Le « crédit malin », au fond, c’est cela, une discipline, poser les bonnes questions, obtenir des réponses chiffrées, et construire un financement qui tienne même si le marché continue de surprendre.
Le bon réflexe avant de s’engager
Avant de réserver, fixez un budget réaliste, prévoyez une marge pour les imprévus, et comparez plusieurs options de financement, car quelques dixièmes de taux peuvent peser lourd sur le coût final. Renseignez-vous aussi sur les aides disponibles selon votre projet, rénovation énergétique, soutien cantonal, ou dispositifs communaux, et verrouillez un calendrier compatible avec vos échéances.
Similaire
Sécurité intelligente : entre promesses marketing et efficacité réelle
In The Clean 31, spécialiste du nettoyage de canapé à Toulouse

Serrurier à Illkirch-Graffenstaden : intervention sous 30 min par la Compagnie des Serruriers
Comment choisir la peinture industrielle adaptée à chaque matériau ?
Les retours clients : un facteur essentiel dans le choix de mobilier de jardin
Comment choisir le bon professionnel pour vos urgences sanitaires ?
Comment les objets rétro renforcent-ils notre lien avec le passé?
Qui contacter pour une désinsectisation de blattes au Mans ?

Comment choisir le meilleur robot aspirateur pour votre maison en 2025

Les bienfaits des bougies fabriquées avec de la cire végétale naturelle

Comment choisir le bon service de plomberie en situation d'urgence

Comment choisir un service de restauration pour tapis endommagés par l'eau

Comment choisir la meilleure qualité de gaze de coton

Guide complet pour comprendre et utiliser les extraits Kbis dans la gestion d'entreprise

Maison connectée : les dangers de la domotique

Conseils pour choisir les bonnes couleurs pour votre maison

Réduire le bruit dans votre maison, c'est possible
